
Wraz z wdrożeniem raportowania JPK_CIT na podatników podatku dochodowego od osób prawnych nałożono obowiązek cyklicznego przesyłania ewidencji środków trwałych oraz wartości niematerialnych i prawnych w ustandaryzowanej strukturze logicznej JPK_ST. Nowy schemat ministerialny wymaga rygorystycznego uzupełnienia danych majątkowych, w tym pełnych symboli KŚT, precyzyjnych dat wprowadzenia do używania oraz rozgraniczenia amortyzacji bilansowej od podatkowej. Poniżej przedstawiamy techniczną instrukcję weryfikacji i konfiguracji kartotek majątku trwałego w programie Comarch ERP Optima przed finalnym wygenerowaniem pliku.
Krok 1: Kogo i od kiedy obowiązuje struktura JPK_ST?
Harmonogram wejścia w życie raportowania ewidencji środków trwałych jest ściśle zintegrowany z wdrożeniem struktury ksiąg rachunkowych (JPK_KR_PD):
- Od 1 stycznia 2025 r. – najwięksi podatnicy CIT (o przychodach przekraczających 50 mln euro) oraz Podatkowe Grupy Kapitałowe.
- Od 1 stycznia 2026 r. – spółki na pełnej księgowości zobowiązane do przesyłania comiesięcznego pliku JPK_V7M.
- Od 1 stycznia 2027 r. – pozostali podatnicy CIT (w tym podmioty rozliczające się kwartalnie).
Struktura JPK_ST jest przesyłana po zakończeniu roku podatkowego w terminie przewidzianym na złożenie rocznego zeznania CIT-8. Oznacza to jednak, że wszystkie dane ewidencyjne muszą być prowadzone w sposób kompletny od pierwszego dnia danego roku obrachunkowego.
Krok 2: Anatomia kartoteki środka trwałego w Comarch ERP Optima
Bramka Ministerstwa Finansów podczas walidacji pliku JPK_ST weryfikuje obecność konkretnych atrybutów, które w dotychczasowej praktyce biur rachunkowych bywały pomijane lub wprowadzane w sposób uproszczony.
📍 Ścieżka w programie:Księgowość > Środki trwałe > Kartoteka środków trwałych > Formularz środka trwałego
Podczas audytu kartoteki należy zweryfikować następujące pola:
1. Klasyfikacja Środków Trwałych (Zakładka [KŚT])
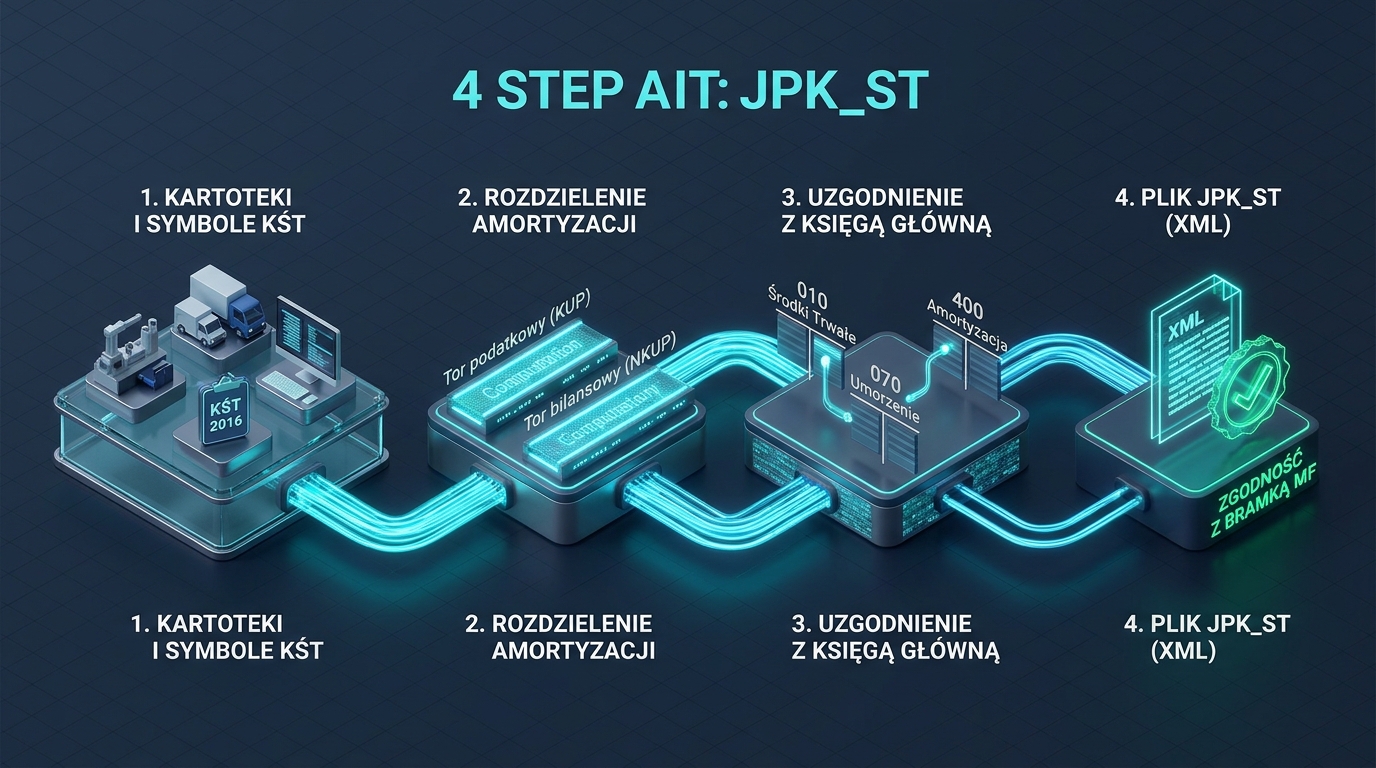
Urząd Skarbowy wymaga podania pełnego, 3- lub 4-cyfrowego symbolu KŚT zgodnie z aktualnym rozporządzeniem (KŚT 2016). Błędem blokującym poprawność pliku XML jest wpisanie samej grupy nadrzędnej (np. KŚT 7) zamiast pełnego podziału (np. KŚT 741).
2. Daty i dokumenty źródłowe (Zakładka [Ogólne])
- Data nabycia lub wytworzenia: Data wynikająca z faktury zakupu lub protokołu odbioru technicznego.
- Data przyjęcia do używania (Dokument OT): Data, od której składnik majątku faktycznie wszedł do ewidencji. Chronologia musi być spójna – data dokumentu OT nie może być wcześniejsza niż data zakupu.
- Numer dokumentu nabycia: Numer faktury źródłowej lub umowy, a w przypadku faktur z KSeF – unikalny numer identyfikacyjny platformy ministerialnej.
3. Wartość początkowa i metoda amortyzacji (Zakładka [Amortyzacja])
Wymagane jest ujęcie pełnej kwoty brutto wartości początkowej z dokumentu OT oraz precyzyjne wskazanie metody amortyzacji (liniowa, degresywna, jednorazowa) wraz z roczną stawką procentową.
Krok 3: Amortyzacja podatkowa a bilansowa – konfiguracja rozbieżności
Jednym z najbardziej wymagających elementów schematu JPK_ST jest obowiązek oddzielnego wykazania odpisów amortyzacyjnych stanowiących koszty uzyskania przychodów (KUP) oraz odpisów niestanowiących kosztów uzyskania przychodów (NKUP).
Rozbieżności między prawem bilansowym a podatkowym pojawiają się najczęściej w przypadku:
- Samochodów osobowych o wartości przewyższającej limity ustawowe (150 tys. zł dla aut spalinowych / 225 tys. zł dla pojazdów elektrycznych),
- Środków trwałych sfinansowanych częściowo z dotacji lub subwencji,
- Indywidualnych stawek amortyzacji bilansowej ustalonych przez zarząd spółki, odbiegających od stawek z wykazu ustawy o CIT.
📍 Konfiguracja w Comarch ERP Optima:
Na karcie środka trwałego przejdź do zakładki [Amortyzacja] i zaznacz parametr:
👉 Odpisy bilansowe różne od podatkowych
Po uaktywnieniu tego trybu program generuje dwa niezależne plany amortyzacji:
- Tor bilansowy: Odzwierciedla realny okres ekonomicznej użyteczności środka trwałego na potrzeby bilansu i rachunku zysków i strat.
- Tor podatkowy: Wylicza odpisy kwalifikowane do kosztów uzyskania przychodów zgodnie z ustawą o CIT, co bezpośrednio zasila właściwe węzły w strukturze JPK_ST.
Krok 4: Składniki majątku trwałego wymagające szczególnej uwagi
1. Środki całkowicie zamortyzowane
Powszechnym mitem jest przekonanie, że w JPK_ST wykazuje się wyłącznie składniki majątku będące w trakcie amortyzacji. Środki trwale zamortyzowane (100% umorzenia), które nadal znajdują się w majątku przedsiębiorstwa i nie zostały wycofane z używania, podlegają obowiązkowemu raportowaniu. Plik wykazuje wówczas wartość początkową, dotychczasowe umorzenie oraz stawkę odpisów w danym roku równą zero.
2. Likwidacja i zbycie (Dokument LT)
Wszelkie rozchody majątku trwałego (sprzedaż, darowizna, likwidacja z powodu zużycia) muszą zostać zaewidencjonowane dokumentem LT (Likwidacja Środka Trwałego) ze wskazaniem dokładnej daty wykreślenia z ewidencji, przyczyny rozchodu oraz wartości netto w momencie likwidacji.
3. Modernizacje i ulepszenia
Zwiększenie wartości początkowej (np. montaż instalacji fotowoltaicznej na budynku produkcyjnym) musi być wprowadzone dedykowanym dokumentem zwiększenia wartości, aby w pliku XML historia zmian podstawy amortyzacji zachowała pełną ciągłość.
Krok 5: Procedura uzgodnienia ewidencji środków trwałych z planem kont
Bramka kontrolna KAS weryfikuje spójność danych pomiędzy strukturą JPK_ST a księgami rachunkowymi (JPK_KR_PD). Przed wygenerowaniem raportu należy przeprowadzić uzgodnienie sald:
| Pozycja w module Środki Trwałe | Powiązane konto w Księdze Handlowej | Warunek spójności |
|---|---|---|
| Wartość początkowa środków trwałych | Konta zespołu 010 (Środki trwałe) | Saldo Wn konta 010 = Wartość brutto w tabeli majątku |
| Suma dotychczasowych umorzeń | Konta zespołu 070 (Odpisy umorzeniowe) | Saldo Ma konta 070 = Umorzenie narastająco w module |
| Odpisy amortyzacyjne danego roku | Konto kosztowe 400 (Amortyzacja) | Obroty Wn konta 400 = Suma odpisów rocznych w tabeli |
| Odpisy NKUP | Analityka konta 400 (Amortyzacja NKUP) | Zgodność ze strukturą odpisów wyłączonych z KUP |
Wszelkie rozbieżności między rejestrem majątku a zapisami w dzienniku księgowań skutkują wezwaniem do złożenia wyjaśnień ze strony urzędu skarbowego.
Audyt i uporządkowanie ewidencji JPK_ST z Arcus Soft
Wdrożenie struktury JPK_ST to moment weryfikacji rzetelności wieloletnich zapisów w ewidencji majątku trwałego. Zespół inżynierów i wdrożeniowców Arcus Soft wspiera działy księgowe w procesie przygotowania systemu:
- Wykonujemy przegląd poprawności klasyfikacji KŚT i dokumentów źródłowych w Comarch ERP Optima,
- Wdrażamy i konfigurujemy rozdzielenie odpisów bilansowych od podatkowych,
- Uzgadniamy rejestry środków trwałych z planem kont Księgi Handlowej,
- Przeprowadzamy testowe generowanie struktur JPK_ST i JPK_KR_PD wraz z walidacją schemą ministerialną.
👉 Przygotuj środki trwałe w swojej firmie na nowe obowiązki:
Umów audyt majątku trwałego i JPK_ST z ekspertami Arcus Soft